En resumen: Millones de contribuyentes hispanohablantes en EE. UU. dejan pasar cada año cientos o miles de dólares en deducciones fiscales completamente legales. El IRS no las anuncia activamente, pero están disponibles para la declaración federal de 2026: desde el Student Loan Interest Deduction (hasta 2.500 USD) hasta el Home Office Deduction para trabajadores independientes, pasando por gastos médicos que superen el 7,5 % del ingreso bruto ajustado.
El IRS no las anuncia, pero existen docenas de deducciones legales que millones de contribuyentes dejan pasar cada año. Aquí están las más valiosas.
Qué son las deducciones fiscales IRS 2026 y para qué sirven
Una deducción fiscal es un gasto que el IRS te permite restar de tus ingresos antes de calcular cuánto impuesto debes pagar. No es un truco ni un atajo: es dinero que la ley reconoce como tuyo. El problema es que el sistema fiscal estadounidense está diseñado para que tú reclames activamente lo que te corresponde — nadie lo hace por ti.
El IRS publica estas deducciones en su web, pero enterradas entre formularios y publicaciones técnicas. Según datos del Taxpayer Advocate Service, millones de contribuyentes elegibles presentan cada año la deducción estándar sin comparar si les conviene más detallar sus gastos con el Schedule A.
Para la declaración federal de 2026 — que cubre el año fiscal 2025 — las deducciones más ignoradas siguen siendo las mismas de siempre. La razón es sencilla: nadie te avisa de que existen.
Cómo reclamar estas deducciones paso a paso
El proceso empieza con una decisión: deducción estándar o deducciones detalladas. Para 2025, la deducción estándar es de aproximadamente 15.000 USD para solteros y 30.000 USD para parejas que declaran juntas, según las cifras preliminares del IRS para ese año fiscal. Si la suma de tus gastos deducibles supera ese umbral, te conviene detallar.
Estas son las deducciones más valiosas que casi nadie reclama y cómo acceder a cada una:
- Home Office Deduction (Schedule C): Si eres freelance, contractor o tienes negocio propio, puedes deducir el espacio de tu hogar usado exclusivamente para trabajar. El método simplificado del IRS permite deducir 5 USD por pie cuadrado, hasta 300 pies cuadrados (1.500 USD máximo). No requiere cálculos complicados.
- Student Loan Interest Deduction (Formulario 1040): Puedes deducir hasta 2.500 USD en intereses pagados por préstamos estudiantiles. No necesitas detallar deducciones: va directo en el Formulario 1040 como ajuste al ingreso. Aplica si tu ingreso modificado no supera ciertos límites — verifica el rango de phase-out actualizado en irs.gov, ya que se ajusta anualmente por inflación.
- Gastos médicos (Schedule A): Puedes deducir los gastos médicos que superen el 7,5 % de tu Adjusted Gross Income (AGI). Si tu AGI es 50.000 USD, puedes deducir todo lo que hayas gastado en salud por encima de 3.750 USD. Incluye seguro dental, lentes, viajes al médico y medicamentos recetados.
- Contribuciones a HSA (Health Savings Account): Cada dólar que deposites en una cuenta HSA es deducible, sin importar si detallas o no. Para 2025, el límite es 4.300 USD para cobertura individual y 8.550 USD para familia, según el IRS. Es dinero que sale de tu base imponible antes de calcular el impuesto.
- Gastos de educación y formación (Schedule A o Schedule C): Si pagaste cursos o formación relacionada directamente con tu trabajo actual, puedes deducirlos. Ojo: tiene que ser para mejorar habilidades en tu trabajo actual, no para cambiar de carrera.
- Donaciones caritativas: Las donaciones a organizaciones 501(c)(3) son deducibles si detallas en el Schedule A. Guarda siempre el recibo — el IRS puede pedir documentación para cualquier donación superior a 250 USD.
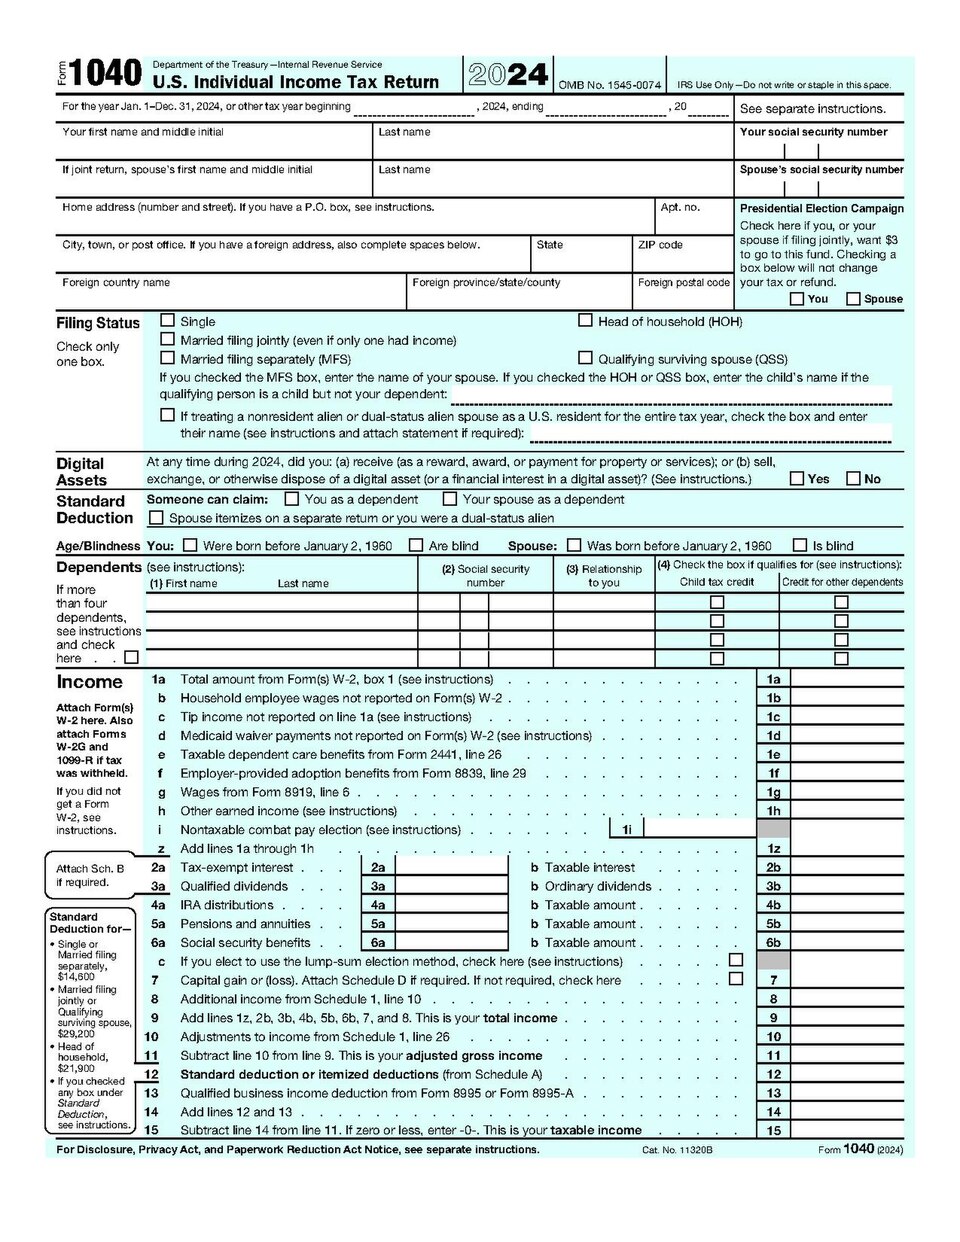
Para reclamarlas, necesitas presentar el Formulario 1040 con los schedules correspondientes. Si tu ingreso es menor a 79.000 USD, puedes usar IRS Free File en irs.gov sin costo. Plataformas como TurboTax y H&R Block también guían el proceso, aunque cobran según el nivel de complejidad.
Errores frecuentes y cómo evitarlos
El error más común es asumir que la deducción estándar siempre es mejor, sin hacer los cálculos. Muchas personas con gastos médicos altos, intereses hipotecarios o donaciones importantes salen ganando al detallar. Vale la pena sumar tus gastos antes de decidir.
- Confundir empleado W-2 con trabajador independiente: El Home Office Deduction solo aplica si presentas el Schedule C. Desde la reforma fiscal de 2017 (Tax Cuts and Jobs Act), los empleados W-2 no pueden deducir gastos de oficina en casa, incluso si trabajan 100 % remoto.
- No guardar comprobantes: El IRS no pide los recibos al presentar, pero sí puede auditarte después. Guarda facturas médicas, recibos de donaciones y estados de cuenta de préstamos estudiantiles durante al menos tres años.
- Ignorar deducciones porque parecen pequeñas: La deducción por intereses estudiantiles de 2.500 USD puede significar entre 375 y 750 USD reales en tu bolsillo, dependiendo de tu tramo impositivo. No es despreciable.
- Mezclar gastos personales y de negocio: Si usas el Schedule C, los gastos tienen que ser ordinarios y necesarios para tu actividad. Deducir una cena personal como gasto de negocio es el tipo de error que puede triggear una auditoría.
Lo que necesitas saber antes de empezar
No necesitas contratar a un contador para reclamar estas deducciones, pero sí necesitas organizarte. Antes de sentarte a declarar, reúne: el formulario W-2 o 1099, estados de cuenta de préstamos estudiantiles, facturas médicas del año y cualquier recibo de donación.
Si tienes un ITIN (Individual Taxpayer Identification Number) en lugar de número de Seguro Social, puedes presentar el Formulario 1040 igualmente y acceder a varias de estas deducciones — aunque no todas aplican igual. El IRS acepta declaraciones con ITIN para ingresos generados en EE. UU.
La postura de Trendeo es clara: el sistema fiscal de EE. UU. está diseñado para quienes conocen las reglas. No reclamar una deducción legal no es ser conservador — es regalarle dinero al gobierno. Tomarte 30 minutos para revisar tus gastos del año puede devolverte más de lo que imaginas.
Si usas TurboTax o H&R Block, activa la opción de revisión de deducciones maximizadas. Ambas plataformas incluyen herramientas que comparan la deducción estándar con el total de tus gastos detallados y te dicen cuál conviene más.
—
Preguntas frecuentes sobre deducciones fiscales IRS 2026
¿Qué deducciones fiscales del IRS casi nadie reclama en 2026?
Entre las más ignoradas están el Home Office Deduction para freelancers y trabajadores independientes, los intereses de préstamos estudiantiles (hasta 2.500 USD), gastos médicos que superen el 7,5 % del AGI, y las contribuciones a cuentas HSA (hasta 4.300 USD individuales o 8.550 USD familiares para 2025). Ninguna requiere hacer nada ilegal — solo conocer que existen y guardar los comprobantes.
¿Puedo reclamar la deducción de oficina en casa si trabajo remoto para una empresa?
No, si eres empleado W-2. La Tax Cuts and Jobs Act de 2017 eliminó esta posibilidad para empleados con relación laboral tradicional. El Home Office Deduction solo aplica si presentas el Schedule C como trabajador independiente, freelance o dueño de negocio. Trabajar desde casa para tu empleador no cuenta.
¿Cómo funciona la deducción por gastos médicos del IRS?
Puedes deducir los gastos médicos que superen el 7,5 % de tu Adjusted Gross Income (AGI), siempre que detalles tus deducciones en el Schedule A. Con un ingreso de 50.000 USD, el umbral es 3.750 USD: todo lo que hayas gastado en salud por encima de esa cifra es deducible. Incluye dentista, óptica, medicamentos con receta y transporte médico.
¿Cómo reclamo estas deducciones si nunca lo he hecho antes?
Presenta el Formulario 1040 con el Schedule A (deducciones detalladas) o el Schedule C (negocio propio). Si tu ingreso bruto ajustado es menor a 79.000 USD, puedes usar IRS Free File en irs.gov sin pagar nada. Plataformas como TurboTax y H&R Block también guían el proceso con preguntas paso a paso.
Sigue leyendo
