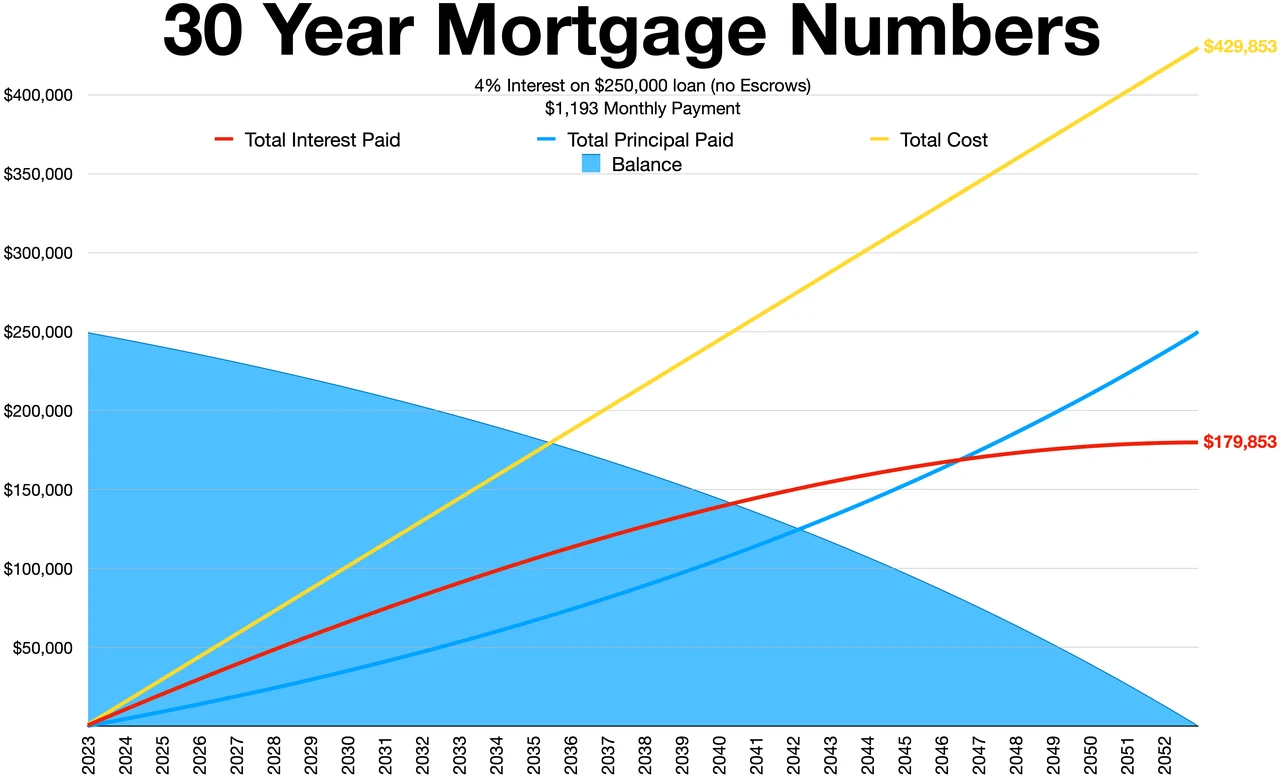
En resumen: Una subida de tipos del Banco Central Europeo (BCE) de 0,5 puntos porcentuales puede encarecer una hipoteca variable media española entre 40 y 70 € al mes. Refinanciar antes de que ese movimiento ocurra puede ahorrar entre 3.000 y 8.000 € en el total del préstamo, según el capital pendiente.
Los tipos de interés pueden volver a moverse en 2026. Te explicamos cuánto puede subir tu cuota y cómo refinanciar antes de que sea tarde.
Qué es refinanciar una hipoteca y para qué sirve
Refinanciar una hipoteca es cambiar las condiciones de tu préstamo —tipo de interés, plazo o cuota— antes de que el mercado te fuerce a pagarlo más caro. No es un trámite complicado, pero requiere moverse con tiempo. Hay dos vías principales: la novación (renegociar con tu banco actual) y la subrogación (llevarte la hipoteca a otra entidad con mejores condiciones).
La subrogación suele ser más ventajosa en ahorro total, aunque tiene costes notariales. La novación es más rápida, pero tu banco tiene menos incentivo para ofrecerte su mejor oferta si sabe que no te vas a ir.
Con el Euríbor a 12 meses como referencia para la mayoría de hipotecas variables en España, cualquier movimiento al alza se traduce en cuotas más altas en cuestión de meses. Refinanciar ahora, mientras los tipos están en un momento de relativa calma, puede ser la diferencia entre controlar tu presupuesto o perseguirlo.
Por qué los tipos de interés pueden subir en 2026
El BCE ya ha dado señales de que su ciclo de bajadas tiene límites, y varios analistas sitúan una posible corrección al alza a partir de 2026 si la inflación en la eurozona repunta. Tras las subidas agresivas de 2022 y 2023 —el BCE elevó los tipos hasta el 4,5% en su nivel más alto en décadas— la institución inició recortes graduales en 2024. Pero ese proceso no es lineal ni garantizado.
El propio Banco de España ha advertido en varios informes que la estabilidad de precios sigue siendo el mandato prioritario del BCE, lo que significa que cualquier rebrote inflacionario justificaría nuevas subidas. En ese escenario, el Euríbor —que cotizaba alrededor del 2,4% a principios de 2025, según datos de mercado— podría escalar de nuevo.
Para quien tiene una hipoteca variable, eso no es una abstracción: es una factura más alta cada mes. Y el margen para actuar se estrecha cuanto más se espera.
Cuánto más pagarás según tu hipoteca: simulación por tramos
Una subida del Euríbor de 0,5 puntos encarece la cuota mensual entre 35 y 70 €, dependiendo del capital pendiente y el diferencial pactado. Estas son las cifras concretas para los casos más comunes:
- Capital pendiente de 100.000 € a 20 años: la cuota sube aproximadamente 25-35 €/mes con una subida de 0,5 puntos en el Euríbor.
- Capital pendiente de 150.000 € a 25 años: el incremento ronda los 35-50 €/mes, según el diferencial pactado con el banco.
- Capital pendiente de 200.000 € a 30 años: la cuota puede subir entre 50 y 70 €/mes, lo que equivale a más de 800 € adicionales al año.
- Capital pendiente de 250.000 € a 30 años: la subida puede superar los 80-90 €/mes en el peor escenario de diferencial alto.
Estos cálculos son orientativos y varían según el diferencial de cada contrato. Usar el simulador de hipotecas del Banco de España es la forma más precisa de estimar tu caso concreto. Lo que está claro es que, a mayor capital pendiente, mayor es el impacto y mayor el incentivo para actuar antes.
Cómo refinanciar tu hipoteca antes de que suban los tipos: pasos concretos
El proceso de refinanciación tiene cuatro pasos claros y ninguno requiere ser experto en finanzas. Lo que sí requiere es no dejarlo para el último momento.
- Calcula tu posición actual. Busca tu escritura hipotecaria y anota: capital pendiente, tipo de interés (Euríbor + diferencial), plazo restante y si existe comisión por amortización anticipada. La Ley 5/2019 de contratos de crédito inmobiliario limita estas comisiones, así que revisa qué aplica en tu caso antes de asumir que saldrá caro.
- Pide ofertas a al menos tres bancos. No te quedes con la primera. Los bancos compiten por captar hipotecas y, en un entorno de bajadas recientes, muchas entidades ofrecen tipos fijos entre el 3,0% y el 3,8% a largo plazo. Comparar es gratis y puede suponer miles de euros de diferencia.
- Compara el coste total, no solo la cuota. Una cuota mensual más baja puede esconder gastos de notaría, registro y comisiones que anulan el ahorro. Calcula cuántos meses tardarás en recuperar los costes del cambio y si ese plazo tiene sentido con tu horizonte de vida en la vivienda.
- Firma solo cuando los números cierren. Si el ahorro total proyectado no supera los costes del proceso en un plazo razonable —generalmente menos de 3 años—, el cambio no compensa. Si sí compensa, no lo dejes para después: los bancos pueden retirar ofertas y los tipos pueden moverse en cualquier dirección.
Errores frecuentes al refinanciar y cómo evitarlos
El error más común es comparar solo la cuota mensual sin calcular el coste total del préstamo. Ampliar el plazo reduce la cuota, pero puede significar pagar decenas de miles de euros más en intereses acumulados. El dato que importa es la TAE (Tasa Anual Equivalente), no el tipo nominal.
- Ignorar las comisiones de cancelación: algunos contratos anteriores a 2019 tienen comisiones por subrogación que pueden llegar al 1% del capital pendiente. Verifica la fecha de tu contrato y qué ley aplica.
- Negociar solo con tu banco actual: tu entidad tiene incentivo para retenerte con la mínima mejora posible. Sin ofertas competidoras en la mesa, tu poder de negociación es casi nulo.
- Cambiar a tipo fijo en el peor momento: si el Euríbor ya ha subido mucho cuando decides actuar, los tipos fijos ofrecidos también subirán. La ventana para fijar buenas condiciones se abre cuando el Euríbor está en niveles moderados o a la baja, como en este momento.
- No leer la FEIN: la Ficha Europea de Información Normalizada es el documento que el banco debe entregarte antes de firmar. Resume todas las condiciones del préstamo. Léela entera antes de acudir al notario.
Lo que necesitas saber antes de empezar
Refinanciar conviene si tienes más de 80.000 € de capital pendiente, más de 10 años de hipoteca por delante y un diferencial actual superior al 0,9%. Por debajo de esos umbrales, los costes del proceso pueden comerse el ahorro proyectado.
La Ley 5/2019 de contratos de crédito inmobiliario establece que los bancos deben asumir los gastos de notaría, gestoría, registro e impuestos en las subrogaciones. El único coste que puede repercutirse al cliente es la tasación. Eso cambia mucho el cálculo frente a lo que ocurría antes de esa norma.
Una alternativa que pocas personas consideran es la amortización anticipada parcial: si tienes ahorros ociosos, aplicarlos a reducir capital antes de una subida de tipos puede ser más rentable que cualquier producto de ahorro disponible ahora mismo. No es refinanciar, pero el efecto sobre tu cuota futura es inmediato y sin trámites.
—
Preguntas frecuentes sobre hipoteca 2026 y subida de tipos de interés
¿Cuánto sube la cuota de mi hipoteca si el Euríbor sube 0,5 puntos?
Con un préstamo hipotecario variable de 150.000 € a 25 años, una subida del Euríbor de 0,5 puntos porcentuales eleva la cuota mensual entre 35 y 50 €, dependiendo del diferencial pactado. Para capitales de 200.000 €, el incremento puede superar los 60 € al mes.
¿Cuándo conviene cambiar de hipoteca variable a fija?
Conviene estudiar el cambio cuando el Euríbor supera el tipo fijo que ofrecen los bancos. En 2024, muchas entidades ofrecían tipos fijos entre el 3,2% y el 3,8%, por debajo del Euríbor a 12 meses en ese momento. Si el Euríbor vuelve a subir en 2026, esa ventana puede cerrarse rápido.
¿Qué es la novación hipotecaria y en qué se diferencia de la subrogación?
La novación es renegociar las condiciones con tu banco actual. La subrogación es trasladar la hipoteca a otro banco con mejores condiciones. La subrogación suele generar mayor ahorro total, pero implica tasación y trámites notariales. Desde la Ley 5/2019, los gastos principales los asume el banco receptor.
¿Cuáles son los pasos para refinanciar mi hipoteca en 2026?
Primero, calcula tu capital pendiente y tipo actual. Segundo, pide ofertas a un mínimo de tres entidades. Tercero, compara el coste total —incluyendo comisiones y notaría— frente al ahorro mensual proyectado. Solo firma si recuperas los costes del cambio en menos de 3 años.
Sigue leyendo
