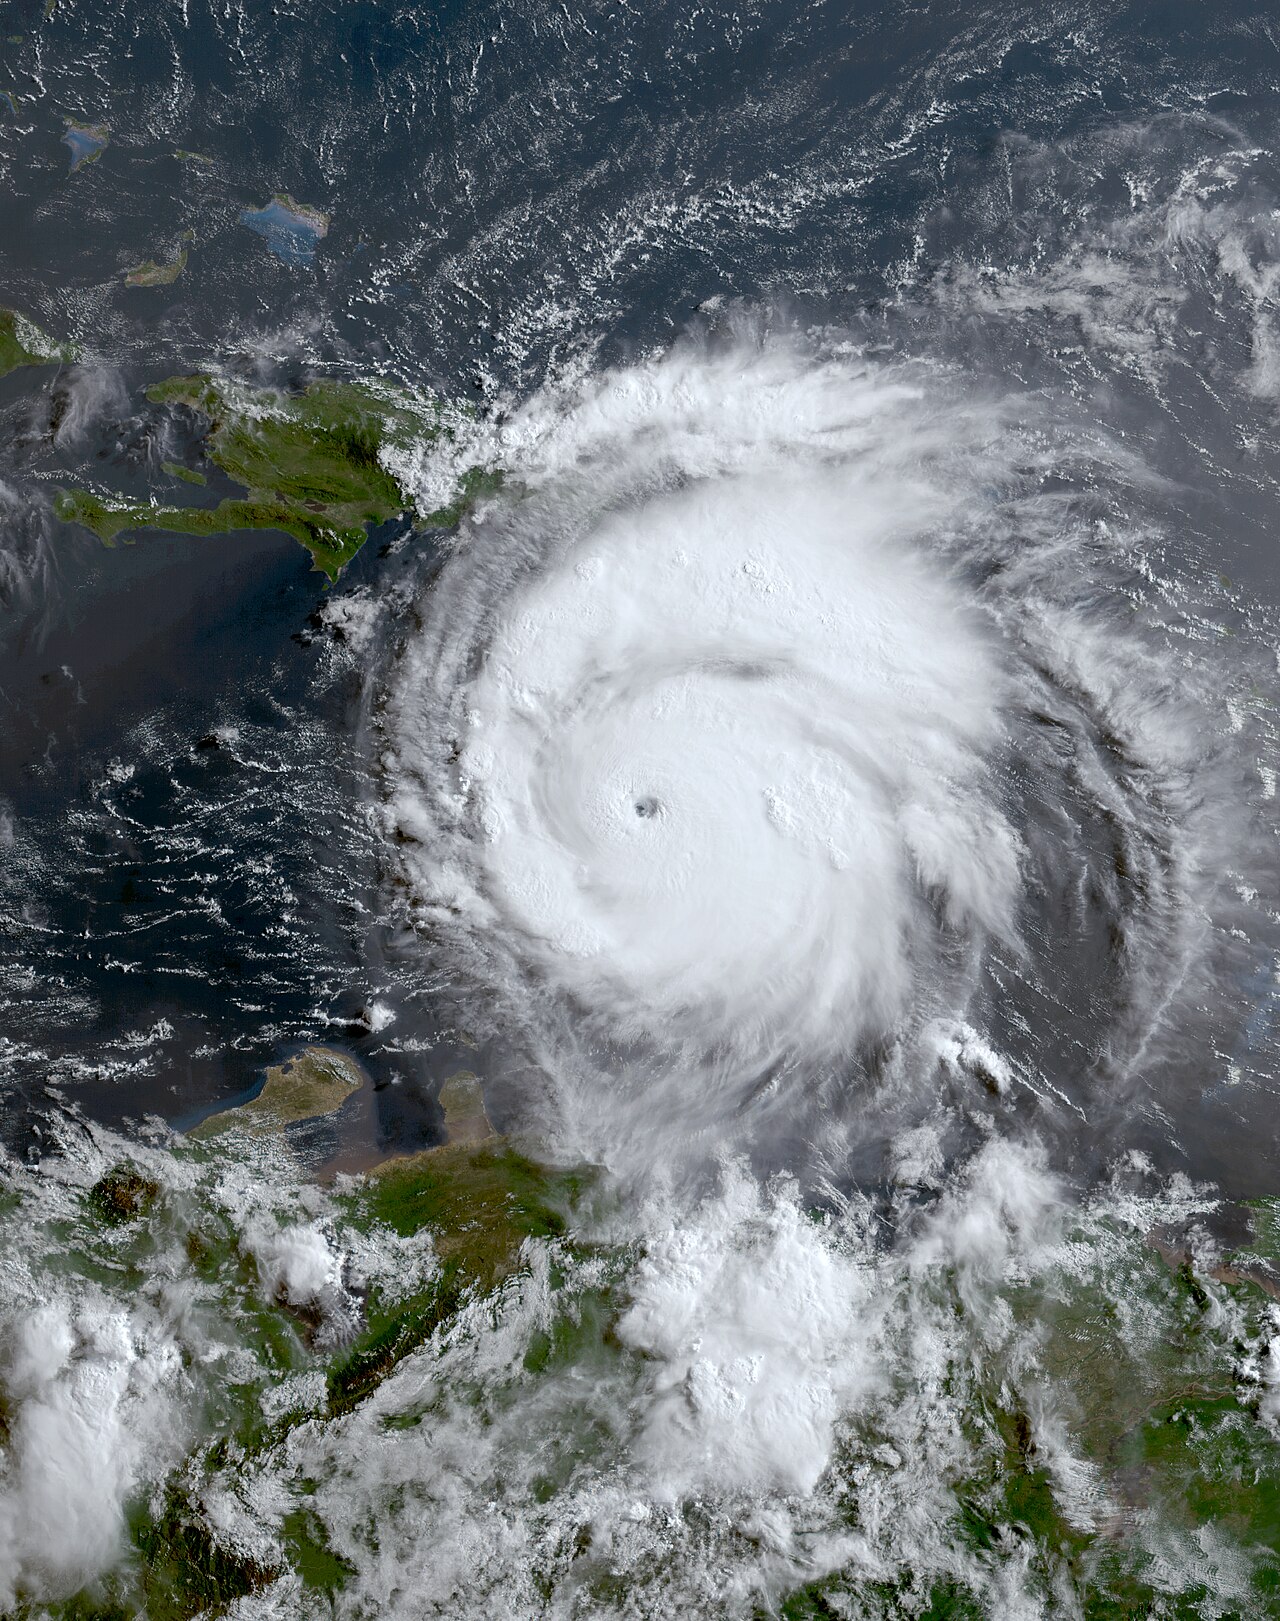
En resumen: El huracán Polo 2025 avanza hacia el Pacífico mexicano con Baja California Sur y Sinaloa en su trayectoria prevista. Antes de que toque tierra, asegura puertas, ventanas y documentos personales. La mayoría de los seguros de hogar en México cubren daños por viento, pero excluyen inundación a menos que hayas contratado una cobertura adicional explícita — algo que la mayoría de los asegurados desconoce hasta que ya es tarde.
El huracán Polo amenaza Baja California. Qué hacer antes de que llegue y qué paga realmente tu seguro de hogar.
Qué es el huracán Polo 2025 y por qué importa ahora mismo
El huracán Polo 2025 es un ciclón tropical que se desarrolló en el Océano Pacífico oriental durante la temporada activa de junio a noviembre, con trayectoria proyectada hacia las costas de Baja California Sur y Sinaloa. Según CONAGUA, la agencia que monitorea estos fenómenos en México, las actualizaciones de posición y categoría se publican cada seis horas en su plataforma oficial. Seguirlas en tiempo real no es opcional: la trayectoria de un huracán puede cambiar en horas.
La temporada de huracanes en el Pacífico mexicano es estadísticamente más activa que la del Atlántico. El promedio histórico registra entre 15 y 18 ciclones nombrados por temporada en esa cuenca, según datos históricos del Servicio Meteorológico Nacional. Polo forma parte de ese patrón, no es una anomalía — pero eso no lo hace menos peligroso.
Baja California Sur ya ha recibido impactos directos de categorías altas en los últimos años. La memoria colectiva de los daños que dejó el huracán Odile en 2014 — categoría 4, con vientos de más de 200 km/h — sigue presente en la región y define cómo autoridades y vecinos se preparan hoy.
Cómo proteger tu hogar antes del huracán Polo paso a paso
Proteger tu casa de un huracán requiere actuar al menos 48 horas antes de que el fenómeno toque tierra, no cuando ya se ven las nubes. Cada hora que pasa reduce tus opciones y aumenta el riesgo. Esta es la secuencia que recomienda Protección Civil México:
- Asegura puertas y ventanas. Coloca tablones de madera o láminas de policarbonato fijados con tornillos. La cinta adhesiva no protege el vidrio de romperse; solo evita que los fragmentos vuelen.
- Retira objetos del exterior. Macetas, muebles de jardín, antenas y toldos se convierten en proyectiles con vientos de más de 100 km/h. Mételos o átalos con antelación.
- Almacena agua potable. Llena recipientes limpios, bañeras y cubetas. Un corte en el suministro puede durar días después del paso del huracán.
- Prepara un kit de emergencia. Linterna con pilas, botiquín, medicamentos de uso continuo para al menos 72 horas, radio de baterías y dinero en efectivo. Los cajeros automáticos fallan cuando se va la luz.
- Guarda tus documentos en una bolsa impermeable. INE, CURP, pasaporte, escrituras o contrato de arrendamiento y — muy importante — tu póliza de seguro. Fotografía tus pertenencias y sube las imágenes a la nube antes de evacuar.
- Conoce tu ruta de evacuación. Protección Civil publica los albergues habilitados en cada municipio. Identifica el más cercano a tu domicilio antes de que empiece el evento.
Hay un error frecuente que conviene evitar: esperar a que las autoridades emitan la orden de evacuación para empezar a prepararse. Cuando esa orden llega, las carreteras ya están congestionadas y los materiales de protección están agotados en ferreterías.
Errores frecuentes con el seguro de hogar ante un huracán
El error más común — y más costoso — es asumir que el seguro de hogar cubre todo lo que un huracán puede hacer. No es así. Conocer los límites de tu póliza antes del evento marca la diferencia entre una reclamación exitosa y una negativa que te deja sin respaldo.
- Confundir daño por viento con daño por inundación. Las pólizas estándar en México cubren daños causados directamente por el viento y objetos proyectados, pero la inundación — incluyendo el desbordamiento de ríos o la entrada de agua por la calle — requiere una cobertura hidrometeorológica adicional. Según la Comisión Nacional de Seguros y Fianzas (CNSF), este es el tipo de exclusión que más disputas genera tras fenómenos meteorológicos.
- No documentar los daños antes de limpiar. Fotografía y graba cada desperfecto antes de mover o tirar cualquier material. Sin esa evidencia, la aseguradora puede cuestionar el alcance real de los daños.
- Reportar el siniestro tarde. La mayoría de las pólizas exigen notificación dentro de un plazo específico — generalmente entre 5 y 10 días hábiles tras el evento. Pasado ese tiempo, la aseguradora puede rechazar la reclamación por incumplimiento contractual.
- No leer la sección de «fenómenos hidrometeorológicos». Es la parte que más gente salta al contratar. Ahí está todo lo que tu póliza cubre — y todo lo que no.
Lo más práctico: llama a tu aseguradora hoy mismo, antes de que el huracán llegue, y pregunta explícitamente qué cubre tu póliza actual ante inundación. Esa llamada de cinco minutos puede ahorrarte meses de disputas.
Lo que necesitas saber antes de que el huracán Polo toque tierra
Hay tres cosas que determinan si saldrás bien parado de un huracán: cuándo empiezas a prepararte, si tu seguro tiene la cobertura correcta y si sabes cómo reportar el siniestro. Todo lo demás es secundario.
Sobre los seguros: de acuerdo con datos de la Comisión Nacional de Seguros y Fianzas (CNSF), una parte significativa de los hogares mexicanos con seguro de hogar no tienen contratada la cobertura de inundación como extensión. Eso significa que, si el agua entra por la calle y no por el techo roto, la póliza básica podría no pagar. Contratar esa cobertura adicional suele representar un incremento de entre el 10% y el 20% en la prima anual — una proporción razonable frente al costo real de reparar una vivienda inundada.
Sobre la información oficial: la única fuente autorizada para seguir la trayectoria del huracán Polo 2025 es CONAGUA. Desconfía de los mapas que circulan en WhatsApp y grupos de redes sociales; muchos son desactualizados o directamente falsos, y generan pánico innecesario — o, peor, falsa tranquilidad.
Prepara tu hogar como si fueras a evacuar, aunque al final no tengas que hacerlo. Es mucho más fácil deshacer los preparativos que lamentar no haberlos hecho.
—
Preguntas frecuentes sobre el huracán Polo 2025
¿Cuándo llega el huracán Polo 2025 a México?
Según CONAGUA, el huracán Polo 2025 se aproxima al Pacífico mexicano dentro de la temporada activa de junio a noviembre. La trayectoria exacta y la fecha de impacto se actualizan cada seis horas en el sitio oficial de la agencia. Ante la rapidez con la que puede variar un ciclón, consulta esa fuente directamente y no dependas de terceros.
¿Qué cubre el seguro de hogar ante un huracán en México?
Los seguros de hogar estándar en México cubren daños estructurales causados por viento y objetos proyectados por el huracán. La inundación — incluyendo el desbordamiento o la entrada de agua desde el exterior — requiere una cobertura adicional explícita en la sección de fenómenos hidrometeorológicos. Revisa tu póliza antes de que el fenómeno toque tierra; después es demasiado tarde para contratar nuevas coberturas.
¿Cómo protejo las ventanas de mi casa antes de un huracán?
Cubre las ventanas con tablones de madera o láminas de policarbonato fijados con tornillos directamente al marco. La cinta adhesiva en cruz que se ve en muchas fotos no impide que el vidrio se rompa; solo puede reducir levemente la dispersión de fragmentos. Para ventanas grandes, la protección con láminas rígidas es la opción más efectiva disponible sin obra.
¿Qué documentos debo llevar si evacúo por el huracán Polo?
Lleva en una bolsa impermeable o contenedor hermético: INE, CURP, pasaporte, póliza de seguro, escrituras o contrato de arrendamiento y medicamentos de uso continuo para al menos tres días. Antes de salir, fotografía el interior de tu vivienda y tus pertenencias de valor y sube esas imágenes a un servicio en la nube. Esa documentación visual es clave para cualquier reclamación posterior ante tu aseguradora.
Sigue leyendo
