En resumen: Si sufres un fraude bancario en España o Latinoamérica, tienes entre 13 meses (España) y 90 días (México) para reclamar la devolución del dinero a tu banco. El primer paso es bloquear la cuenta en menos de 24 horas y denunciar ante la policía para activar el proceso legal de recuperación.
Te vaciaron la cuenta o detectaste movimientos raros. Aquí está el protocolo exacto: desde bloquear hasta recuperar el dinero por ley.
Qué es un ciberataque bancario y cómo detectarlo
Saber qué hacer si te hackean la cuenta bancaria empieza por reconocer que pasó. Un ciberataque bancario ocurre cuando alguien accede a tus cuentas o tarjetas sin tu permiso para robar dinero o datos. No siempre llega con una alarma obvia.
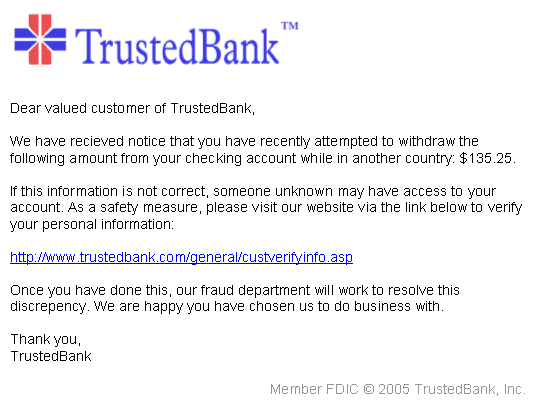
El método más común es el phishing bancario: correos, SMS o llamadas que imitan a tu banco para robarte usuario y contraseña. Según datos de Europol, el phishing representa más del 70% de los fraudes financieros digitales registrados en Europa. Y la cifra sube cada año.
Las señales de alerta más habituales son cargos que no reconoces en el extracto, notificaciones de acceso desde un dispositivo desconocido y bloqueos repentinos de tu tarjeta sin haberlo pedido tú. Si ves cualquiera de estas tres cosas, actúa de inmediato.
Cómo actuar ante un fraude bancario paso a paso
El protocolo correcto cuando te hackean la cuenta bancaria puede marcar la diferencia entre recuperar tu dinero o perderlo para siempre. Cada hora que pasa sin actuar reduce tus opciones legales y da tiempo al atacante para mover los fondos.
- Haz capturas de pantalla ahora mismo. Antes de tocar nada, documenta todos los movimientos sospechosos desde la app o web del banco. Esas capturas son tu prueba principal ante el banco y la policía.
- Bloquea la tarjeta y la cuenta desde la app del banco. La mayoría de entidades como BBVA y Santander permiten bloquear en menos de 30 segundos desde el móvil. No esperes a llamar por teléfono.
- Llama a la línea de fraudes de tu banco. Dile exactamente qué cargos no reconoces y la fecha y hora de cada uno. Pide que quede registrada la llamada y anota el número de referencia de la incidencia.
- Cambia todas tus contraseñas. Empieza por el correo electrónico vinculado a tu banco, luego el acceso a la banca online. Activa la verificación en dos pasos si aún no la tienes.
- Pon una denuncia policial en las siguientes 24 horas. En España, acude a la Policía Nacional o hazlo online en su sede electrónica. En México, la denuncia ante la CONDUSEF activa el proceso formal de reclamación. Sin denuncia, el banco puede rechazar tu solicitud de reembolso.
- Presenta la reclamación formal ante el banco con la denuncia en mano. Entrega una copia de la denuncia policial junto con el listado de cargos no autorizados. En España, según la normativa PSD2, el banco tiene la obligación de reembolsarte en un máximo de 24 horas tras recibir la reclamación de un cargo no autorizado. El plazo para presentar esa reclamación es de 13 meses desde que se produjo el cargo.
- Escala al supervisor financiero si el banco se niega. En España, el organismo competente es el Banco de España. En México, la CONDUSEF acepta reclamaciones hasta 90 días después del movimiento sospechoso y puede obligar al banco a devolver el dinero.
Seguir este orden importa. Los bancos buscan cualquier argumento para demostrar que actuaste con negligencia. Cuanta más documentación tengas y más rápido actúes, menos margen tienen.
Errores frecuentes que echan por tierra tu reclamación
Mucha gente pierde el derecho a recuperar su dinero no porque el fraude fuera inevitable, sino porque cometió errores evitables después. Estos son los más habituales:
- Esperar demasiado para denunciar. Si pasas varios días sin actuar, el banco puede argumentar que no minimizaste el daño. En México, superar los 90 días que acepta la CONDUSEF cierra automáticamente la reclamación.
- No guardar pruebas antes de bloquear. Al bloquear la tarjeta o cambiar contraseñas, algunas apps ocultan o reclasifican los movimientos. La captura de pantalla previa es imprescindible.
- Reconocer por error un cargo falso. Si en la llamada al banco dices que «quizás» reconoces un cargo, eso queda grabado y puede usarse en tu contra. Solo confirma lo que estás seguro de haber hecho tú.
- Compartir el código OTP por teléfono. Si alguien te llamó haciéndose pasar por el banco y te pidió el código de un solo uso que llegó a tu móvil, y tú lo diste, el banco puede alegar que fuiste negligente. La normativa PSD2 protege al usuario, pero esta situación complica la reclamación.
Lo que necesitas saber antes de reclamar
Tu nivel de protección legal depende del país donde tengas la cuenta y del tipo de fraude que sufriste. No es lo mismo en todos lados, pero la tendencia es que los bancos respondan cada vez más ante sus clientes.
En España, la Directiva PSD2 de la Unión Europea obliga a los bancos a devolver el importe de cualquier transacción no autorizada en un plazo máximo de 24 horas tras la reclamación, salvo que puedan probar que el cliente actuó con negligencia grave o dolo. Según datos del Banco de España, las reclamaciones por fraudes en pagos digitales aumentaron un 38% entre 2022 y 2023.
En México, la CONDUSEF tiene competencia para mediar entre el usuario y el banco. El proceso puede tardar entre 45 y 90 días, pero en casos de fraude probado la tasa de resolución favorable al consumidor supera el 60%, según cifras publicadas por la propia CONDUSEF.
Una advertencia: si usas criptomonedas o plataformas financieras no reguladas, ninguno de estos mecanismos aplica. La protección legal existe solo para cuentas en entidades supervisadas por organismos como el Banco de España o la CONDUSEF.
- España: reclama primero al banco, luego al Banco de España si no obtienes respuesta en 15 días hábiles.
- México: CONDUSEF en un máximo de 90 días desde el cargo.
- Argentina, Colombia, Chile y Perú: los plazos varían, pero el mecanismo es el mismo: denuncia + reclamación escrita ante el banco + escalada al supervisor financiero local.
- Guarda todos los documentos: denuncia, capturas, correos con el banco y números de referencia de cada gestión.
La realidad es que el sistema funciona mejor de lo que mucha gente cree, siempre que actúes dentro de los plazos y con la documentación correcta. El banco tiene los recursos y los abogados; tú tienes la ley de tu lado si no fuiste negligente.
—
Preguntas frecuentes sobre fraude bancario y ciberataques a cuentas
¿Me tiene que devolver el dinero el banco si me hackearon la cuenta?
Sí, en la mayoría de los casos el banco está obligado a devolverte el dinero si demuestras que no fuiste negligente. En España, la normativa PSD2 obliga a los bancos a reembolsar transacciones no autorizadas en un plazo máximo de 24 horas tras la reclamación formal.
¿Qué es el phishing bancario y cómo sé si fui víctima?
El phishing bancario es cuando alguien roba tus credenciales haciéndose pasar por tu banco mediante correos, SMS o llamadas falsas. Las señales de alerta son cargos que no reconoces, notificaciones de acceso desde dispositivos desconocidos o bloqueos repentinos de tu cuenta sin causa aparente.
¿Cuánto tiempo tengo para denunciar un fraude bancario?
En España tienes hasta 13 meses desde el cargo para reclamar al banco bajo la normativa PSD2. En México, la CONDUSEF acepta reclamaciones hasta 90 días después del movimiento sospechoso. Cuanto antes actúes, mayores son las probabilidades de recuperar el dinero.
¿Qué hago primero si veo un cargo raro en mi cuenta ahora mismo?
Primero, haz capturas de pantalla de todos los movimientos. Después, bloquea la tarjeta o cuenta desde la app del banco. Llama a la línea de fraudes y pon una denuncia policial en las siguientes 24 horas. No confirmes ningún cargo del que no estés seguro durante la llamada.
Sigue leyendo
