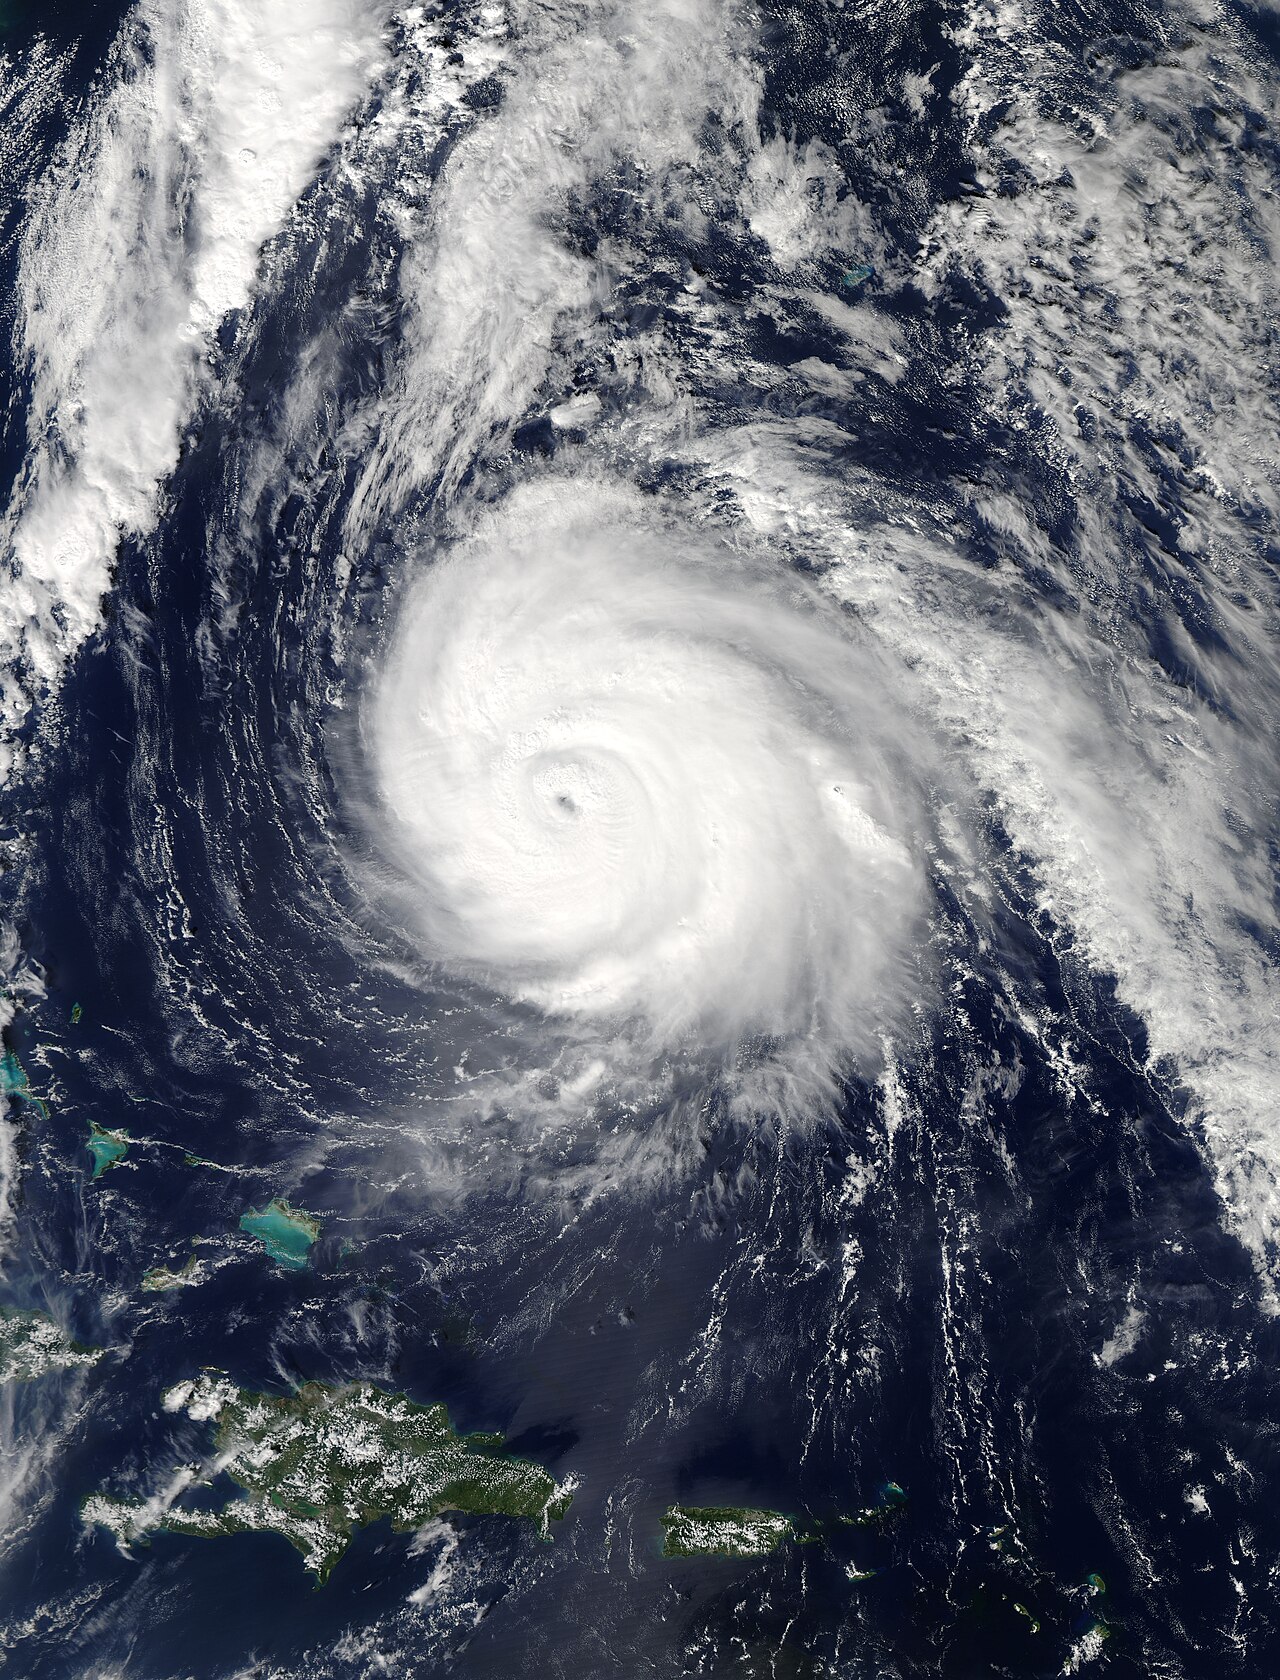
En resumen: El seguro de hogar estándar en España y Latinoamérica no cubre automáticamente todos los daños por tormentas extremas. Fenómenos como granizo, inundación o viento huracanado suelen requerir coberturas específicas o, en España, la intervención del Consorcio de Compensación de Seguros. Revisar la póliza ahora y aplicar medidas preventivas básicas puede ahorrarte entre 3.000 y 15.000 euros en reparaciones tras un temporal.
Las tormentas extremas van a más y tu seguro puede no cubrirte. Esto es lo que necesitas revisar ahora mismo antes de que llegue la próxima.
Qué cubre (y qué no) un seguro de hogar ante tormentas extremas
El seguro de hogar ante tormentas cubre, en la mayoría de pólizas estándar, los daños por agua de lluvia que entre directamente por el tejado o las ventanas. Eso es lo básico. Todo lo demás —granizo intenso, inundación por desbordamiento, viento huracanado— suele ser terreno de exclusiones o coberturas opcionales que hay que contratar aparte.
Aquí está el problema real: muchas personas descubren los límites de su póliza justo cuando más la necesitan. La aseguradora llega, revisa los daños y señala una cláusula que el titular nunca leyó.
En España, existe un mecanismo de protección adicional: el Consorcio de Compensación de Seguros cubre daños por fenómenos atmosféricos extraordinarios —como inundaciones o tornados— siempre que el asegurado tenga activa una póliza de hogar con coberturas básicas. Sin esa póliza base, el Consorcio no interviene. En Latinoamérica, organismos como el FONDEN en México o el CONRED en Guatemala operan de forma diferente: están orientados a catástrofes nacionales, no a reclamaciones individuales de vivienda.
Lo que casi ninguna póliza estándar cubre, y que conviene saber de memoria:
- Inundación directa por desbordamiento de ríos o alcantarillado
- Sótanos y garajes anegados
- Vallas, muros perimetrales y puertas de garaje
- Bienes en el exterior: muebles de jardín, toldos, antenas
- Daños derivados de mantenimiento deficiente previo (tejados deteriorados, canalones obstruidos)
Ese último punto es el favorito de las aseguradoras para denegar reclamaciones. Si el tejado llevaba años sin revisión, el rechazo está casi garantizado.
—
Cómo revisar tu póliza de seguro de hogar ante tormentas paso a paso
Revisar una póliza de seguro de hogar para comprobar la cobertura ante tormentas lleva menos de 20 minutos si sabes qué buscar. Estos son los pasos concretos:
- Localiza el documento de condiciones particulares y generales. Lo tienes en papel, en el email de contratación o en el área de cliente de tu aseguradora. Es el único documento que cuenta.
- Busca los términos clave en las coberturas garantizadas: «fenómenos atmosféricos», «pedrisco», «granizo», «inundación» y «viento». Si aparecen en el apartado de exclusiones, no están cubiertos.
- Comprueba si tienes cobertura por daños eléctricos por rayo. Es una cobertura separada que muchos titulares no tienen y que un temporal puede activar fácilmente.
- Verifica el capital asegurado del continente (estructura) y el contenido (muebles, electrodomésticos). Muchas pólizas tienen el capital desactualizado respecto al coste real de reconstrucción.
- Llama a tu aseguradora y pide confirmación por escrito —email o carta— de qué fenómenos atmosféricos están cubiertos. Una conversación telefónica no vale como prueba.
- Si detectas huecos de cobertura, pide presupuesto para ampliar la póliza antes del inicio de la temporada de lluvias. Añadir cobertura de inundación o pedrisco suele costar entre 50 y 150 euros anuales adicionales, según datos orientativos de UNESPA (Unión Española de Entidades Aseguradoras).
Compañías como MAPFRE ofrecen coberturas modulares que permiten añadir fenómenos atmosféricos como opción independiente. Otras aseguradoras lo incluyen en sus planes premium por defecto. Compara antes de contratar.
—
Errores frecuentes al reclamar daños por tormenta (y cómo evitarlos)
El error más común es no documentar los daños antes de limpiar o reparar nada. La aseguradora necesita pruebas del estado original tras el siniestro, y borrar evidencias invalida la reclamación.
- No avisar en el plazo establecido. La mayoría de pólizas exigen comunicar el siniestro en un máximo de 7 días. Pasado ese plazo, la aseguradora puede reducir o denegar la indemnización.
- No guardar facturas de reparaciones urgentes. Si debes actuar de inmediato para evitar daños mayores —un goteo que amenaza el techo—, guarda todos los tickets. Son reembolsables si la cobertura lo permite.
- Asumir que el Consorcio actúa de forma automática en España. No lo hace. Debes reclamarlo explícitamente a través de tu aseguradora o directamente al Consorcio de Compensación de Seguros. El plazo para hacerlo es de un año desde el siniestro.
- Confundir «daños por lluvia» con «inundación». Son coberturas distintas en casi todas las pólizas. Agua que entra por una ventana rota por el viento no es lo mismo que agua que sube desde el suelo. La diferencia puede ser de miles de euros en la indemnización.
—
Lo que necesitas saber antes de que llegue la próxima tormenta
Instalar una válvula antirretorno en los desagües del hogar —con un coste medio de entre 150 y 300 euros— es una de las medidas preventivas con mejor relación coste-beneficio frente a inundaciones. Según estudios de gestión de riesgos del hogar, medidas preventivas básicas pueden reducir los daños estructurales hasta un 40%.
Más allá de la fontanería, hay acciones concretas que marcan la diferencia:
- Revisar el tejado y los canalones antes de cada temporada de lluvias. Un canalón obstruido puede generar filtraciones que una aseguradora atribuirá a «falta de mantenimiento».
- Retirar objetos del jardín o terraza cuando se prevea viento fuerte. Un toldo que sale volando y daña la casa del vecino puede convertirse en una reclamación de responsabilidad civil contra ti.
- Fotografiar el estado de tu vivienda antes de la temporada de tormentas. Esas fotos fechadas son tu mejor argumento si la aseguradora cuestiona si los daños son previos al siniestro.
- Conocer el número de atención de siniestros de tu aseguradora de memoria o tenerlo guardado en el móvil. En plena emergencia no es el momento de buscarlo.
El coste medio de reparaciones por daños de tormenta en viviendas se sitúa entre 3.000 y 15.000 euros, según estimaciones del sector asegurador recogidas por UNESPA. Una póliza bien revisada y unos canalones limpios no son burocracia: son dinero concreto que no sale de tu bolsillo.
La lógica aquí es simple: las tormentas extremas son más frecuentes y más intensas. Las pólizas de hogar, en cambio, no se actualizan solas. Esa brecha entre lo que pasa fuera y lo que dice tu contrato es exactamente donde se pierden las reclamaciones.
—
Preguntas frecuentes sobre seguro de hogar y tormentas en 2026
¿Qué cubre el seguro de hogar en caso de tormenta?
Un seguro de hogar básico cubre los daños por agua de lluvia que entre por tejado o ventanas, pero la inundación por desbordamiento de ríos o el granizo intenso suelen ser exclusiones o coberturas opcionales. En España, el Consorcio de Compensación de Seguros cubre fenómenos atmosféricos extraordinarios si el seguro base está activo; sin esa póliza, el Consorcio no interviene.
¿Qué no cubre el seguro de hogar ante tormentas y me puede sorprender?
La mayoría de pólizas excluyen daños por inundación directa, sótanos anegados, vallas, puertas de garaje y bienes en el exterior. También quedan fuera los daños derivados de mantenimiento deficiente previo —tejados deteriorados, canalones obstruidos—, un argumento que las aseguradoras utilizan con frecuencia para denegar reclamaciones.
¿Cómo sé si mi seguro cubre daños por temporal o tormenta extrema?
Busca en tu póliza los términos «fenómenos atmosféricos», «pedrisco», «inundación» y «viento» en las coberturas garantizadas. Si no aparecen o están en las exclusiones, contacta con tu aseguradora antes del temporal y pide la confirmación de cobertura por escrito. Una conversación telefónica no es prueba válida ante una reclamación.
¿Qué medidas preventivas reducen los daños por tormenta en casa?
Revisar el tejado y los canalones antes de la temporada de lluvias, instalar válvulas antirretorno en desagües —coste medio entre 150 y 300 euros— y retirar objetos del jardín o terraza puede reducir los daños estructurales hasta un 40%, según estudios de gestión de riesgos del hogar. Fotografiar el estado de la vivienda antes de las tormentas también protege frente a disputas con la aseguradora.
Sigue leyendo
