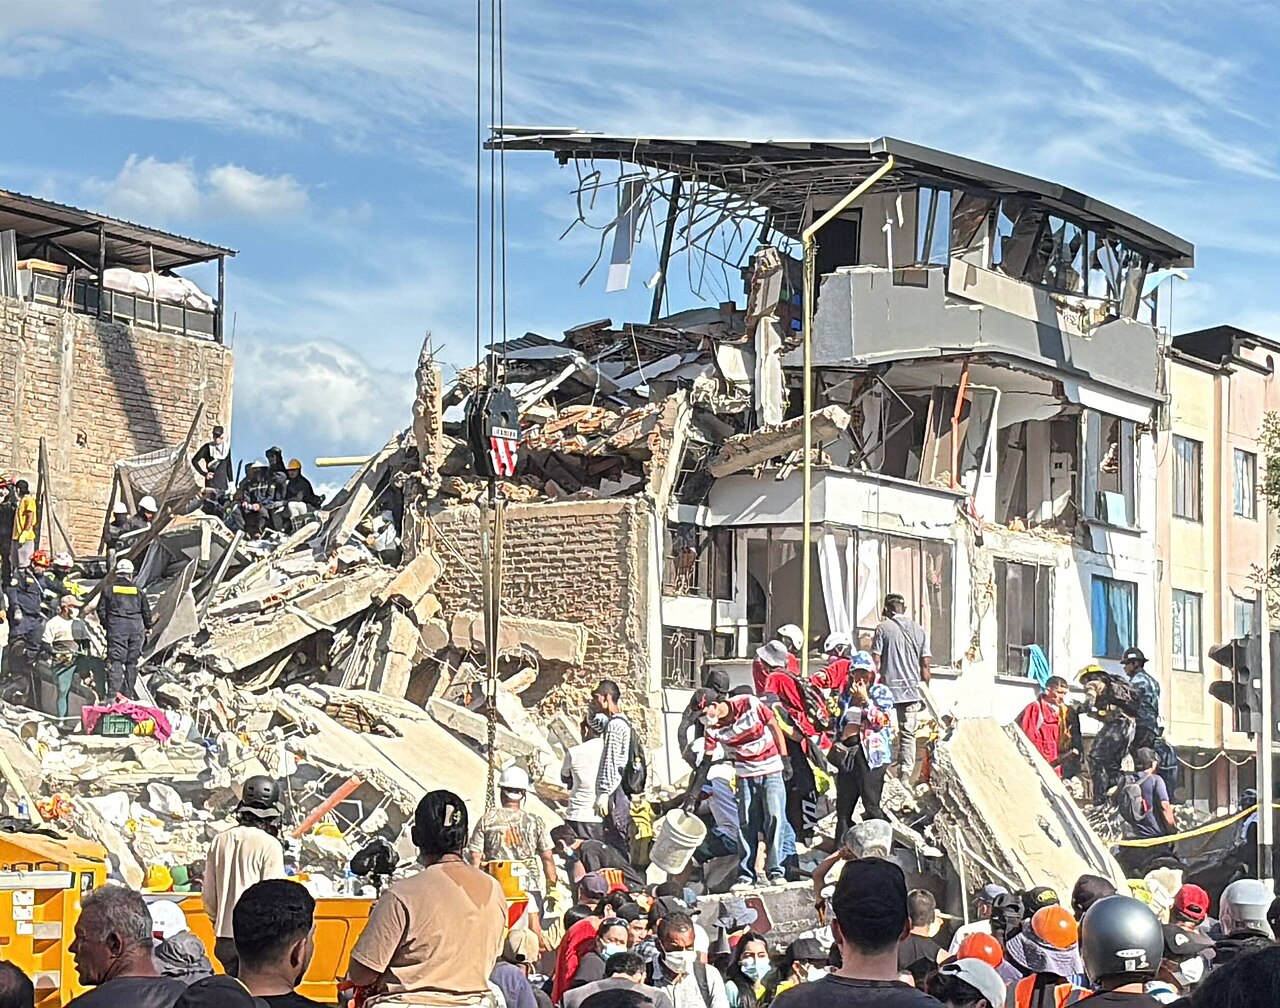
En resumen: El terremoto de magnitud 7.7 registrado en Panamá en 2026 dejó miles de viviendas dañadas y activó una avalancha de reclamaciones a aseguradoras. El problema: la cobertura por sismo no viene incluida en la póliza básica del hogar — es un anexo que hay que contratar por separado. Documentar los daños antes de tocar nada es el paso más crítico para que la reclamación no sea rechazada.
El sismo de 7.7 en Panamá dejó miles de viviendas dañadas. Te explicamos qué cubre tu póliza, cómo documentar los daños y los pasos exactos para reclamar en Panamá, Colombia, Ecuador y Perú.
Qué es el seguro de terremoto y para qué sirve
El seguro de terremoto es una cobertura específica que indemniza los daños estructurales y materiales causados por un sismo en tu vivienda o negocio. No es lo mismo que el seguro de hogar estándar. En casi todos los países de América Latina y España, la protección contra sismos es un anexo opcional — llamado rider o cláusula de riesgos catastróficos — que debes contratar y pagar por separado.
El sismo de Panamá 2026, registrado con magnitud 7.7 según el Servicio Geológico de Estados Unidos (USGS), puso esto en evidencia de golpe. Miles de familias descubrieron, demasiado tarde, que su póliza básica no les cubría nada.
La cobertura suele proteger la estructura del inmueble, muros, techos y, dependiendo del contrato, también bienes muebles dentro del hogar. Lo que casi nunca cubre: daños preexistentes, pérdidas económicas por no poder habitar la vivienda (salvo que exista cláusula de pérdida de alquiler) y terrenos.
—
Cómo reclamar el seguro de terremoto paso a paso
Reclamar bien tu seguro de terremoto en Panamá — o en Colombia, Ecuador y Perú — depende de seguir el orden correcto desde el primer minuto. Saltarse un paso o hacerlo en el orden equivocado es la causa número uno de reclamaciones rechazadas, según reportes de las superintendencias de seguros de la región.
- No toques nada antes de documentar. Fotografía y graba en video todos los daños visibles — grietas, derrumbes parciales, filtraciones — antes de mover muebles, hacer reparaciones de emergencia o contratar a nadie. Esta evidencia es tu prueba principal.
- Ubica tu póliza y verifica la cobertura. Revisa si tu contrato incluye la cláusula de «terremoto», «movimiento sísmico» o «riesgos catastróficos». Si no la encuentras en el documento físico, llama a tu aseguradora o agente y pide confirmación escrita.
- Notifica el siniestro dentro del plazo legal. La mayoría de aseguradoras en la región exigen notificación en 3 a 5 días hábiles desde el evento. Hazlo por escrito — email o formulario oficial — y guarda el acuse de recibo con número de siniestro asignado.
- Solicita un peritaje estructural independiente. Un informe firmado por un ingeniero civil o estructural tiene más peso que tus fotos solas. En situaciones de desastre nacional, la Superintendencia de Seguros y Reaseguros de Panamá puede habilitar listados de peritos autorizados.
- Reúne toda la documentación en un solo expediente. Póliza original, fotos y videos con fecha, número de siniestro, informe pericial, facturas de daños si las hay, y copia de tu identificación. Cuanto más ordenado llegues, más rápido avanza el proceso.
- Haz seguimiento activo. Llama o escribe a la aseguradora cada 5 días hábiles. Anota fecha, hora y nombre del agente con quien hablas. Ese registro te protege si el caso se demora o si necesitas escalar una queja.
En Colombia, el proceso pasa también por la Superintendencia Financiera; en Ecuador, por la Superintendencia de Compañías, Valores y Seguros; en Perú, por la Superintendencia de Banca y Seguros (SBS). Cada regulador tiene canales de denuncia activos en situaciones de emergencia nacional.
—
Errores frecuentes y cómo evitarlos
El error más común — y el más caro — es hacer reparaciones antes de que el perito de la aseguradora visite el inmueble. Una vez reparado, no hay forma de acreditar el daño original. Varias aseguradoras usan esto como argumento para rechazar la reclamación.
- No notificar a tiempo. Superar el plazo de notificación — generalmente 3 a 5 días hábiles — puede ser causa suficiente de rechazo. Si el gobierno declara emergencia nacional, ese plazo puede ampliarse, pero no lo des por garantizado: notifica igual cuanto antes.
- Asumir que el seguro de hogar básico cubre sismos. No lo cubre. Punto. Revisa tu póliza ahora, antes de que ocurra el próximo evento.
- Perder la documentación original. Guarda copias digitales de la póliza en la nube o en el correo electrónico. En un desastre, el papel desaparece.
- No escalar cuando la aseguradora no responde. Si pasan más de 30 días sin respuesta formal, tienes derecho a presentar queja ante el regulador de tu país. No esperes más.
Hay un patrón que se repite en cada terremoto de la región: la gente espera demasiado antes de actuar, asumiendo que la aseguradora tomará la iniciativa. No la tomará. El proceso lo activas tú.
—
Lo que necesitas saber antes de empezar
Antes de llamar a tu aseguradora, confirma que tienes los tres elementos básicos: cobertura activa, daños documentados y número de siniestro asignado. Sin esos tres, el proceso no arranca.
Sobre la cobertura en Panamá: según datos de organismos regionales de seguros, menos del 15% de las viviendas residenciales en Centroamérica contaban con cobertura catastrófica activa antes del sismo de 2026. Ese porcentaje explica por qué el impacto financiero sobre las familias fue tan desproporcionado respecto al daño físico.
Si tu vivienda está financiada con hipoteca, revisa el contrato bancario: algunos bancos exigen seguro catastrófico como condición del crédito, y en ese caso la cobertura ya podría estar activa — contratada por el banco, no por ti. Llama directamente al banco para confirmarlo.
Para quienes no tienen seguro: en situaciones de desastre declarado, los gobiernos de Panamá, Colombia, Ecuador y Perú suelen activar fondos de ayuda habitacional a través de sus ministerios de vivienda. No es seguro — no cubre el valor del daño — pero puede ser un primer apoyo mientras defines tus opciones.
La lección más dura que deja el sismo de Panamá 2026 es sencilla: el seguro de terremoto no sirve si lo contratas después del terremoto. Revisa tu póliza hoy.
—
Preguntas frecuentes sobre seguro de terremoto y cómo reclamar
¿El seguro de hogar básico cubre daños por terremoto en Panamá?
No automáticamente. La cobertura por sismo es casi siempre un anexo o rider adicional que debe contratarse por separado. Revisa si tu póliza incluye la cláusula de «riesgos catastróficos» o «terremoto» antes de iniciar cualquier reclamación — si esa cláusula no aparece en el documento, tu póliza estándar no te cubre.
¿Qué fotos y documentos necesito para reclamar a la aseguradora por daños del sismo?
Fotografía y graba en video todos los daños visibles antes de tocar nada. Reúne también la póliza original, el número de siniestro que te asigna la aseguradora, y si es posible un peritaje estructural firmado por un ingeniero civil. Cuanta más evidencia previa a las reparaciones, más difícil será que rechacen el siniestro.
¿Cuánto tiempo tengo para reportar el siniestro tras el terremoto?
La mayoría de aseguradoras en la región exigen notificar el siniestro en un plazo de 3 a 5 días hábiles desde el evento. Superar ese plazo puede ser causa de rechazo. En casos de emergencia nacional declarada, la Superintendencia de Seguros y Reaseguros de Panamá y los reguladores de Colombia, Ecuador y Perú pueden ampliar los plazos — pero notifica de todas formas lo antes posible.
¿Qué hago si la aseguradora rechaza mi reclamación por el terremoto?
Presenta una queja formal ante el regulador de seguros de tu país: la Superintendencia de Seguros y Reaseguros de Panamá, la Superintendencia Financiera de Colombia, la Superintendencia de Compañías de Ecuador o la Superintendencia de Banca y Seguros (SBS) de Perú. Adjunta toda tu documentación. Estos organismos están obligados a mediar y resolver en plazos legales de entre 30 y 60 días según cada país.
Sigue leyendo
