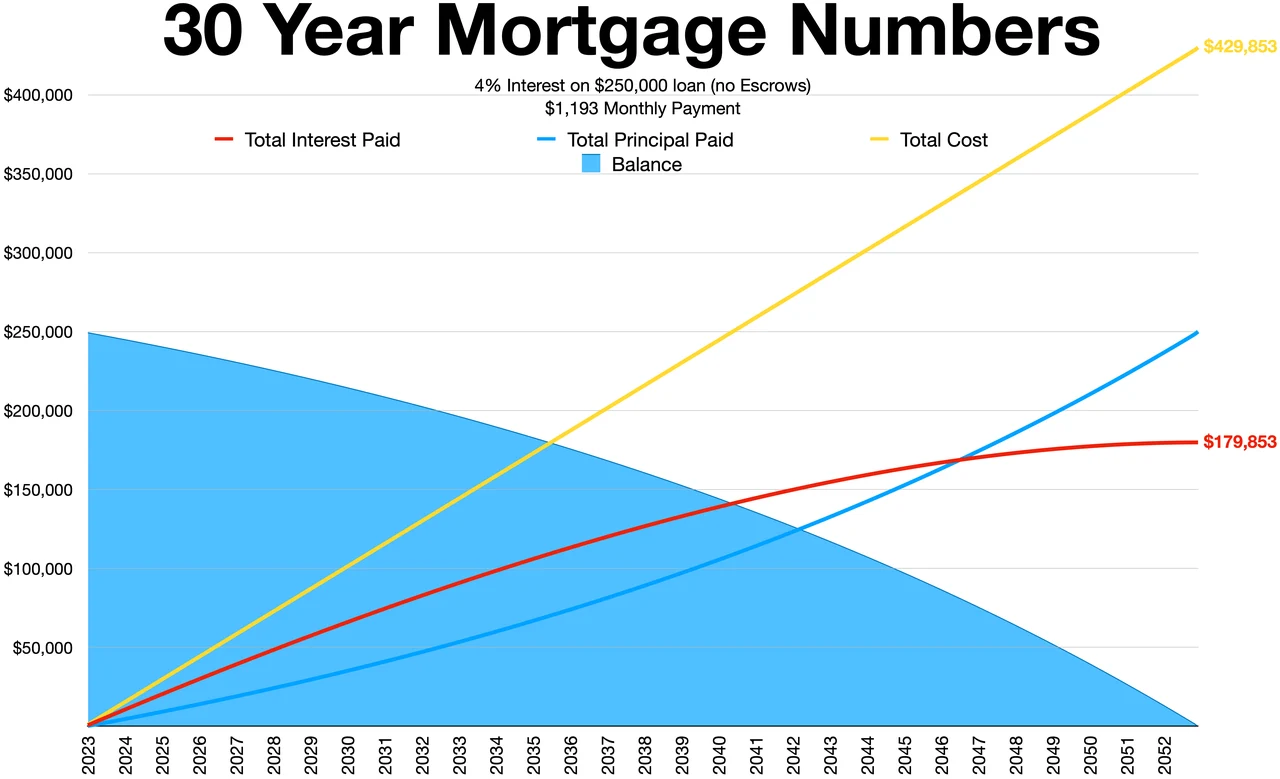
En resumen: La tasa hipotecaria es el porcentaje que el banco cobra por prestarte dinero para comprar una vivienda. Con el Euríbor a 12 meses rondando el 2,5% en 2026, una hipoteca variable de 150.000 € a 25 años puede costar entre 650 € y 750 € al mes según el diferencial que negoció tu banco con el Banco Central Europeo de referencia.
Los tipos de interés cambian y tu hipoteca también. Aquí entiendes qué es la tasa, cómo se calcula lo que pagas cada mes y un simulador paso a paso.
Qué es la tasa hipotecaria y para qué sirve
La tasa hipotecaria es el porcentaje anual que el banco aplica sobre el capital que te presta para comprar una vivienda. No es un número único ni universal: cada banco ofrece la suya y cada cliente puede negociarla. Lo que pagas cada mes depende directamente de ese porcentaje.
Hay dos tipos que conviene no confundir. La tasa fija no cambia durante toda la vida del préstamo. La tasa variable se actualiza periódicamente —normalmente cada año— en función de un índice de referencia, que en España y gran parte de Latinoamérica es el Euríbor.
El Euríbor es el tipo de interés al que los bancos europeos se prestan dinero entre sí. Tu hipoteca variable no es ese índice, sino el resultado de sumarlo al diferencial que negoció tu banco: por ejemplo, Euríbor + 0,8%. Esa suma es tu tasa real.
—
Por qué está sonando la tasa hipotecaria 2026
El Euríbor llegó a su máximo histórico reciente en octubre de 2023, alcanzando el 4,2%, según datos del Banco de España. Desde entonces ha bajado de forma sostenida. En 2026 se sitúa en torno al 2,5%, lo que supone una diferencia de casi dos puntos respecto a ese pico.
Esa bajada tiene un nombre: el Banco Central Europeo (BCE) lleva varios ciclos reduciendo sus tipos de interés desde mediados de 2024. El Euríbor sigue de cerca esas decisiones, y las revisiones anuales de hipotecas variables en 2026 están recalculando cuotas a la baja para muchas familias.
El resultado: millones de hipotecados están viendo cambiar su cuota mensual, para bien o para mal, dependiendo de cuándo contrataron y qué tipo firmaron. Eso explica por qué «tasa hipotecaria 2026» se busca tanto ahora mismo.
—
Cómo calcular tu cuota hipotecaria paso a paso
Calcular tu cuota mensual no requiere ir al banco: la fórmula de amortización francesa lo resuelve en cuatro pasos. Es el sistema que usan la mayoría de hipotecas en España y América Latina.
- Identifica tu capital pendiente. Es el dinero que todavía debes al banco, no el precio original de la vivienda. Si llevas años pagando, ese número habrá bajado. Encuéntralo en tu último extracto bancario o en el cuadro de amortización del préstamo.
- Obtén tu tasa mensual. Divide tu tasa anual entre 12. Si tu hipoteca es Euríbor (2,5%) + diferencial (0,8%) = 3,3% anual, tu tasa mensual es 3,3 / 12 = 0,275% o 0,00275 en decimal.
- Cuenta las cuotas que te quedan. Si tu hipoteca es a 25 años y llevas dos pagando, te quedan 23 años, es decir, 276 cuotas.
- Aplica la fórmula. Cuota = Capital × [tasa mensual / (1 − (1 + tasa mensual)^−n)]. Con un capital de 150.000 €, tasa mensual de 0,00275 y 300 cuotas (25 años desde cero), el resultado es aproximadamente 711 € al mes.
Si las matemáticas no son tu fuerte, cualquier simulador hipotecario online reproduce exactamente este cálculo. El Banco de España ofrece recursos educativos sobre cómo interpretar estos resultados en su sección de educación financiera.
—
Errores frecuentes al calcular tu hipoteca
Confundir la TIN con la TAE es el error más habitual y el más caro. El banco te ofrece la TIN (Tasa de Interés Nominal), pero la TAE (Tasa Anual Equivalente) incluye comisiones, seguros vinculados y otros costes. La TAE siempre es mayor y refleja lo que realmente pagas.
- Ignorar el diferencial al comparar hipotecas. Dos hipotecas con el mismo índice de referencia pueden costar muy distinto si sus diferenciales son 0,5% y 1,2%, respectivamente. Compara siempre la tasa total, no solo el índice.
- No tener en cuenta la revisión anual. Una hipoteca variable se recalcula cada 12 meses. Si firmaste en enero, tu próxima revisión usa el Euríbor publicado en diciembre anterior. La fecha importa.
- Calcular sobre el precio de compra en lugar del capital pendiente. Si ya llevas años amortizando, tu cuota se calcula sobre lo que debes hoy, no sobre lo que pediste originalmente.
- Asumir que la fija siempre sale más cara. Con el Euríbor bajando desde el 4,2% de 2023, las hipotecas fijas que se firmaron a ese nivel en tasas variables ahora resultan más económicas que quedarse en variable sin renegociar.
—
Lo que necesitas saber antes de tomar una decisión
La tasa hipotecaria 2026 no es la misma historia para todos: depende de cuándo contrataste, qué tipo elegiste y cuánto capital te queda. Si tienes una hipoteca variable firmada en el pico de 2022-2023, tu revisión de 2026 probablemente te baje la cuota. Si acabas de comprar, decides ahora en un entorno de tipos más moderado.
Antes de firmar o renegociar, revisa tres cosas. Primero, compara la TAE —no la TIN— entre entidades. Segundo, pide el cuadro de amortización completo para ver cuánto pagas en intereses versus capital cada año. Tercero, verifica si tu banco incluye cláusulas suelo que limiten la bajada de tu cuota aunque el Euríbor caiga.
Subrogar la hipoteca a otro banco es una opción legal si encuentras mejores condiciones. Los gastos de subrogación son negociables y, en muchos casos, el banco de destino los asume para captar al cliente. Desde la Ley Hipotecaria de 2019 en España, el cliente tiene más protecciones y menos costes de cambio.
—
Preguntas frecuentes sobre tasa hipotecaria 2026
¿Qué diferencia hay entre el Euríbor y la tasa de mi hipoteca?
El Euríbor es el índice de referencia que fija el mercado interbancario europeo; tu tasa hipotecaria es ese Euríbor más el diferencial que negoció tu banco. Por ejemplo, si el Euríbor está al 2,5% y tu diferencial es 0,8%, tu tasa es del 3,3% anual.
¿Cuánto sube mi cuota si el Euríbor sube medio punto?
En una hipoteca variable de 150.000 € a 25 años, una subida de 0,5 puntos en el Euríbor equivale a unos 35-40 € más al mes, dependiendo del capital pendiente y del diferencial aplicado.
¿Conviene más hipoteca fija o variable en 2026?
Con el Euríbor bajando desde los máximos del 4,2% de octubre de 2023 hacia el entorno del 2,5% en 2026, la fija sigue siendo más predecible. La variable puede ser más barata si el BCE continúa su ciclo bajista, pero asumes el riesgo de que se revierta.
¿Cómo calculo mi cuota mensual real sin ir al banco?
Usa la fórmula de amortización francesa: cuota = capital × [tasa mensual / (1 − (1 + tasa mensual)^−n)]. Con una tasa anual del 3% y 300 cuotas (25 años), una hipoteca de 150.000 € da una cuota aproximada de 711 € al mes.
Sigue leyendo
